


|
Учет доходов по услугам связиДоходы от обычных видов деятельности рекомендуется подразделять на:
Порядок признания выручки от оказания отдельной услуги связи рекомендуется осуществлять в соответствии с учетной политикой оператора связи для ведения бухгалтерского учета.
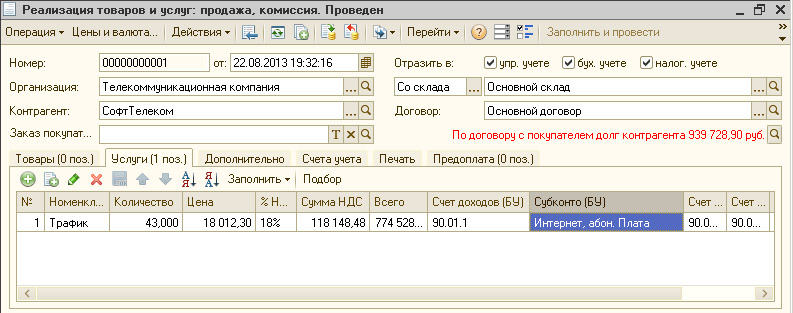
Учет доходов от оказания услуг связи осуществляется обычным способом, при помощи документов «Реализация товаров и услуг». Обязательно указывается вид услуг связи в аналитике счета реализации (Субконто БУ).
Для корректного учета доходов, справочник номенклатурных групп (видов деятельности) должен быть заполнен примерно так, как показано ниже:
Другая информация по раздельному учету доходов и расходов оператора связи
Смотрите также:
| ERP 1С - управление предприятием | 1С: Комплексная автоматизация 8 | Внедрение 1С | Внедрение 1С УПП | Внедрение 1С документооборот | Внедрение 1С зарплата (ЗУП) | Разработка 1С | Разработка конфигурации 1С | Доработка 1С | Настройка 1С 8 | Услуги программиста 1С | Обмен данными 1С | Перенос данных 1С | Внедрение ERP системы | |
|
|||||||||||