


|
Особенности раздельного учета услуг связиПлан счетовВ соответствии с методическими рекомендациями, утвержденными приказом Мининформсвязи РФ от 21.03.2006 № 33, бухгалтерский учет расходов по услугам связи осуществляется на 30-х счетах плана счетов. В соответствие с этим, в план счетов бухгалтерского учета добавляются 30 счета, с соответствующими аналитическими характеристиками: Счет 30.01 «Прямые затраты по услугам связи» Аналитики:
Счет 34.01 «Коммерческие расходы по услугам связи» Аналитики:
Счет 35.01 «Общепроизводственные расходы по услугам связи» Аналитики:
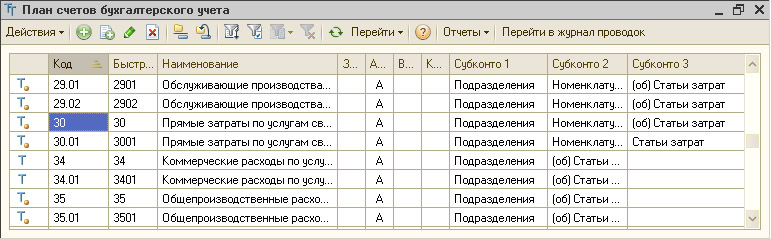
Аналитика учетаАналитика учета «Подразделения» необходима для привязки расходов к подразделениям, что бы во-первых, можно было бы анализировать расходы в разрезе подразделений, а, во-вторых, при трансформации данных бухгалтерского учета в управленческом учете можно было бы привязать их к центрам затрат, ЦФО, ЦФУ. Аналитика «Номенклатурные группы» необходима для привязки расходов к видам услуг связи, так как в программах «1С» принято вести учет видов деятельности в справочнике «Номенклатурные группы». В случае, если помимо услуг связи предприятие имеет и другие виды деятельности, то в справочнике «Номенклатурные группы» создается группа «Услуги связи» в которой в иерархическом виде размещаются все виды услуг связи, оказываемых предприятием.
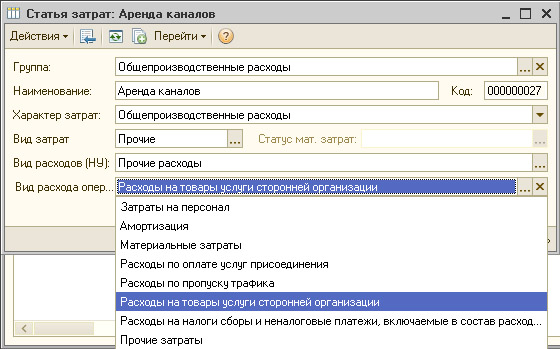
Аналитика «Статьи затрат» необходима для учета расходов в разрезе статей затрат. Кроме того, данная аналитика требуется для отнесения затраты в соответствующую колонку отчета по доходам и расходам услуг связи, предоставляемого согласно приказа Мининформсвязи РФ № 33. Для этого, в справочнике статей затрат устанавливается соответствие между статьей затрат и статьей, указанной в отчетности.
Другая информация по раздельному учету доходов и расходов оператора связи
Смотрите также:
| ERP 1С - управление предприятием | 1С: Комплексная автоматизация 8 | Внедрение 1С | Внедрение 1С УПП | Внедрение 1С документооборот | Внедрение 1С зарплата (ЗУП) | Разработка 1С | Разработка конфигурации 1С | Доработка 1С | Настройка 1С 8 | Услуги программиста 1С | Обмен данными 1С | Перенос данных 1С | Внедрение ERP системы | |
|
|||||||||||