


|
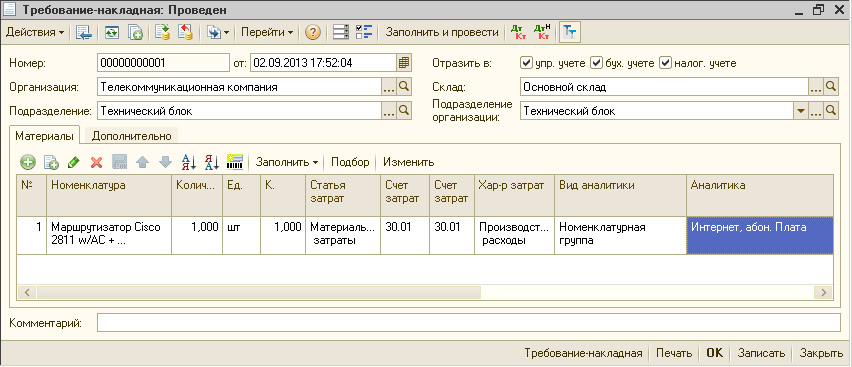
Учет расходов по услугам связиУчет прямых расходовПрямые расходы по услугам связи учитываются на счете 30.01. В документах 1С, по учету затрат указывается счет затрат 30.01 и устанавливается соответствующая аналитика. Для примера приведем материальные расходы (Списание ТМЦ на расходы) и амортизацию производственных ОС. Учет косвенных расходовКосвенные расходы по услугам связи учитываются на 30-х счетах, за исключением счета 30.01.
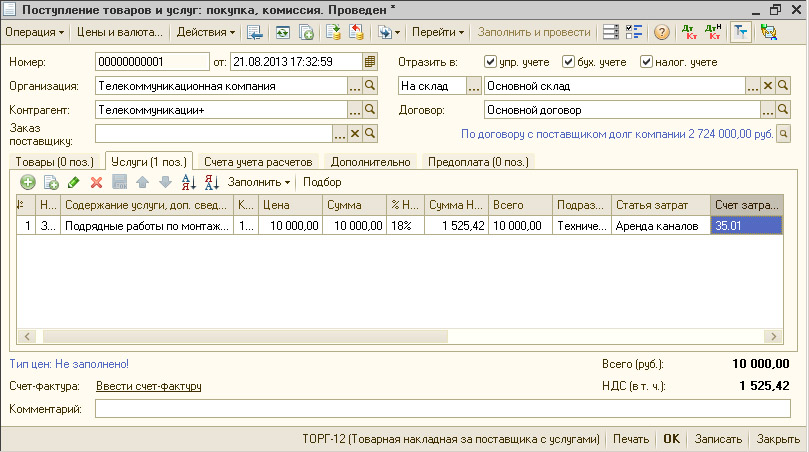
Ниже приведен пример учета общепроизводственных расходов по подрядным работам, учитываемым на счете 35.01.
Распределение косвенных расходов выполняется при закрытии периода с использованием соответствующих баз распределения, которые формируются либо на основе количественных данных биллинга (других систем), либо вручную. Другая информация по раздельному учету доходов и расходов оператора связи
Смотрите также:
| ERP 1С - управление предприятием | 1С: Комплексная автоматизация 8 | Внедрение 1С | Внедрение 1С УПП | Внедрение 1С документооборот | Внедрение 1С зарплата (ЗУП) | Разработка 1С | Разработка конфигурации 1С | Доработка 1С | Настройка 1С 8 | Услуги программиста 1С | Обмен данными 1С | Перенос данных 1С | Внедрение ERP системы | |
|
|||||||||||